
Công cụ tính Lãi kép & Bí mật tự do tài chính
Bạn đã bao giờ tự hỏi tại sao những nhà đầu tư huyền thoại như Warren Buffett lại sở hữu khối tài sản khổng lồ đến vậy? Câu trả lời không nằm ở những thương vụ “đánh nhanh thắng nhanh”, mà nằm ở một khái niệm mà Albert Einstein từng gọi là “Kỳ quan thứ 8 của thế giới”: Lãi kép.
Trong bài viết này, chúng ta sẽ cùng khám phá cách vận hành của lãi suất kép, sức mạnh của nó trong việc xây dựng tài sản và cách sử dụng công cụ tính lãi kép của The Wolfer Academy để lập kế hoạch cho hành trình tự do tài chính của riêng bạn.
1. Lãi kép là gì? Tại sao nó lại quyền năng đến vậy?
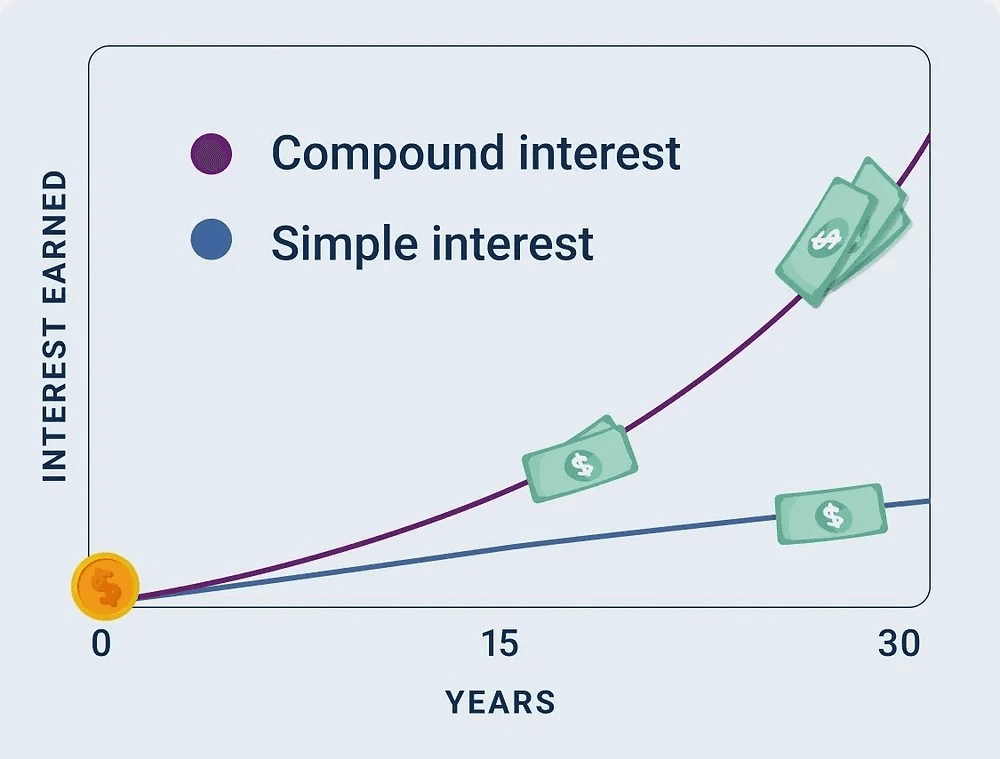
Hiểu một cách đơn giản nhất, lãi suất kép (Compound Interest) là số tiền lãi bạn nhận được dựa trên cả vốn gốc ban đầu và số lãi tích lũy từ các kỳ trước đó. Nói cách khác, đó là “lãi chồng lãi”.
Khác với lãi đơn (chỉ tính trên vốn gốc), lãi suất kép tạo ra một hiệu ứng quả cầu tuyết. Ban đầu, quả cầu tuyết (tài sản của bạn) có vẻ lớn lên rất chậm, nhưng khi đủ thời gian và quãng đường, nó sẽ bùng nổ về quy mô một cách chóng mặt.
$$\mathbf{A = P \left(1 + \frac{r}{n}\right)^{nt}}$$
Trong đó:
-
-
A (Total Amount): Số tiền cuối cùng bạn nhận được (bao gồm cả vốn lẫn lãi).
-
P (Principal): Số tiền vốn gốc ban đầu bạn bỏ ra để đầu tư.
-
r (Annual Interest Rate): Lãi suất hàng năm (ví dụ 10% thì r = 0,1).
-
n (Compounding Periods): Số lần tiền lãi được nhập gốc trong một năm.
-
Nếu tính lãi theo năm: n = 1
-
Nếu tính lãi theo quý: n = 4
-
Nếu tính lãi theo tháng: n = 12
-
-
t (Time): Tổng số năm bạn gửi tiết kiệm hoặc đầu tư.
-
Ví dụ minh họa thực tế về tính lãi kép:
Giả sử bạn có 100.000.000 VNĐ (100 triệu) và mang đi đầu tư với lãi suất 10%/năm. Bạn dự định để số tiền này trong 10 năm mà không rút ra.
Trường hợp A: Tính lãi kép theo NĂM (n = 1)
Mỗi năm ngân hàng chỉ chốt lãi một lần.
-
P = 100.000.000
-
r = 0,1
-
n = 1
-
t = 10
Trường hợp B: Tính lãi kép theo THÁNG (n = 12)
Tiền lãi của tháng này sẽ được cộng ngay vào gốc để tính lãi cho tháng sau. Đây chính là sức mạnh thực sự của kỳ quan thứ 8.
-
Các chỉ số giữ nguyên, chỉ thay n = 12.
Kết quả: Chỉ bằng việc thay đổi tần suất cộng dồn lãi từ năm sang tháng, bạn đã có thêm hơn 11 triệu VNĐ dù không phải bỏ thêm một đồng vốn nào.
Muốn biết khoản đầu tư của bạn cần bao lâu để tăng gấp đôi? Thay vì phải thực hiện các phép tính lãi kép phức tạp, nhà đầu tư có thể sử dụng Quy tắc 72 để ước tính nhanh thời gian nhân đôi tài sản dựa trên mức lãi suất hoặc tỷ suất sinh lời kỳ vọng. Ví dụ, với mức sinh lời 12%/năm, tài sản sẽ cần khoảng 6 năm để tăng gấp đôi theo quy tắc này. 👉 Xem chi tiết Quy tắc 72 là gì và cách tính thời gian nhân đôi tài sản.
2. Bí mật tự do tài chính: 3 yếu tố then chốt
Tự do tài chính không phải là mục tiêu xa vời nếu bạn biết cách “kích hoạt” sức mạnh của lãi suất kép thông qua 3 biến số sau:
Tiết kiệm và đầu tư sớm (Thời gian)
Thời gian là yếu tố quan trọng nhất trong công thức lãi suất kép. Bạn bắt đầu càng sớm, số tiền lãi có càng nhiều thời gian để “lãi mẹ đẻ lãi con”. Chỉ cần bắt đầu sớm hơn 5 năm, kết quả cuối cùng có thể chênh lệch gấp đôi hoặc gấp ba.
Lãi suất kỳ vọng
Mức lãi suất 5%, 10% hay 20% mỗi năm sẽ tạo ra những kết cục hoàn toàn khác biệt sau 20 năm. Tuy nhiên, hãy nhớ rằng lãi suất cao luôn đi kèm với rủi ro cao.
Sự kiên trì (Vốn nộp thêm định kỳ)
Việc nộp thêm một số tiền nhỏ vào tài khoản đầu tư hàng tháng sẽ tạo ra một lực đẩy khổng lồ cho quả cầu tuyết tài sản của bạn.
3. Cách sử dụng công cụ tính lãi kép để lập kế hoạch
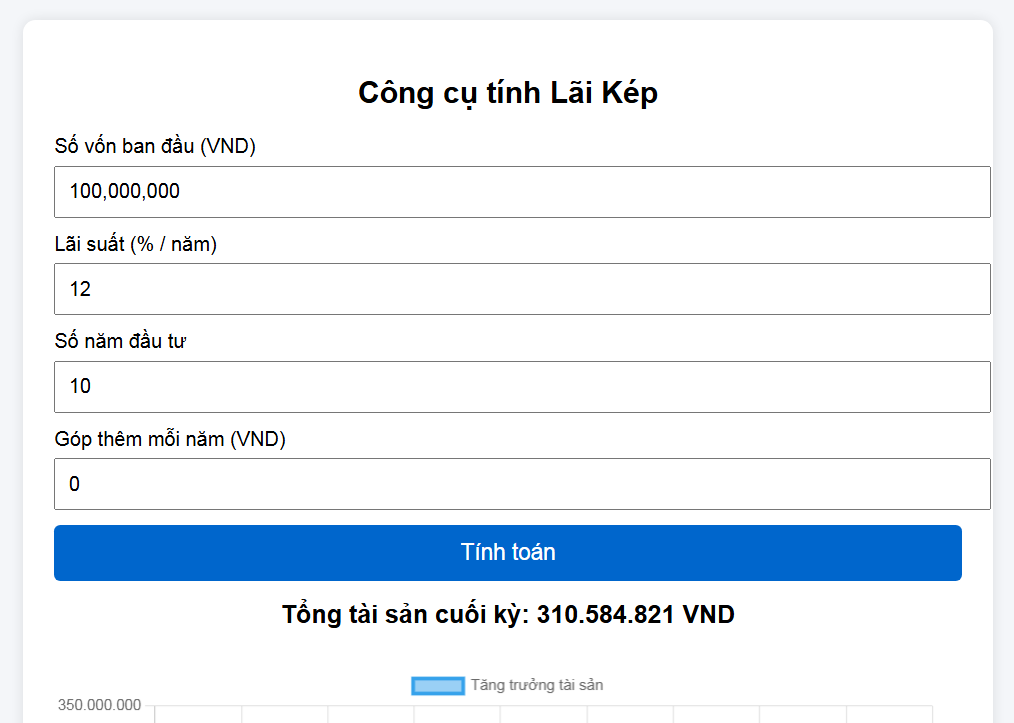
Để không phải đau đầu với các công thức toán học phức tạp, việc sử dụng một công cụ tính lãi kép trực tuyến của The Wolfer Academy là lựa chọn tối ưu. Dưới đây là cách bạn có thể sử dụng công cụ này để mô phỏng tương lai tài chính:
-
Vốn ban đầu (Initial Deposit): Số tiền bạn đang có sẵn để bắt đầu.
-
Số tiền nộp định kỳ (Regular Contribution): Số tiền bạn cam kết tiết kiệm và nạp thêm mỗi tháng/quý.
-
Lãi suất hàng năm (Estimated Interest Rate): Mức lợi nhuận kỳ vọng (ví dụ: gửi tiết kiệm 5-6%, đầu tư chứng khoán 10-12%,…).
-
Thời gian đầu tư (Term): Số năm bạn dự định để tiền sinh lời.
4. Bảng so sánh: Sức mạnh của thời gian
Hãy nhìn vào bảng so sánh dưới đây để thấy sự khác biệt khi đầu tư 5 triệu VNĐ/tháng với lãi suất 10%/năm:
| Số năm đầu tư | Tổng vốn đóng góp | Tổng tài sản nhận được |
| 10 năm | 600 triệu VNĐ | ~1,02 tỷ VNĐ |
| 20 năm | 1,2 tỷ VNĐ | ~3,79 tỷ VNĐ |
| 30 năm | 1,8 tỷ VNĐ | ~11,3 tỷ VNĐ |
Kết luận: Bạn có thể thấy, từ năm thứ 20 đến năm thứ 30, tài sản tăng vọt từ 3,7 tỷ lên 11,3 tỷ mặc dù vốn gốc bỏ ra chỉ thêm 600 triệu. Đó chính là “điểm bùng phát” của lãi suất kép!
5. Chiến lược để tối ưu hóa lãi suất kép
Để đạt được tự do tài chính nhanh nhất, bạn nên áp dụng các chiến lược sau:
-
Bắt đầu ngay hôm nay: Đừng đợi đến khi có nhiều tiền mới đầu tư. Hãy bắt đầu với con số nhỏ nhất có thể.
-
Tái đầu tư lợi nhuận: Tuyệt đối không rút lãi ra để chi tiêu nếu bạn chưa đạt được mục tiêu tài chính.
-
Tận dụng lãi suất kép trong nợ: (Cảnh báo) Lãi suất kép là một con dao hai lưỡi. Nếu bạn nợ thẻ tín dụng, lãi suất kép sẽ khiến nợ của bạn phình to nhanh chóng. Hãy ưu tiên trả nợ trước khi đầu tư.
Kết luận
Lãi suất kép không phải là phép màu, nó là toán học. Bí mật của tự do tài chính không nằm ở việc bạn kiếm được bao nhiêu tiền, mà là bạn giữ được bao nhiêu tiền và để chúng làm việc cho mình trong bao lâu.
Hãy sử dụng công cụ tính lãi suất kép ngay hôm nay để vạch ra lộ trình cho tương lai của mình. Đừng quên rằng, thời điểm tốt nhất để đầu tư là 10 năm trước, và thời điểm tốt thứ hai chính là ngay bây giờ.
Công cụ tính lãi kép online
👉 Hướng dẫn cài đặt Amibroker Miễn phí Vĩnh viễn: Click tại đây ▶
👉 Hướng dẫn cài đặt dữ liệu chuyên nghiệp cho Amibroker (Free full tính năng 30 ngày): Click tại đây ▶
👉 Mã giảm giá dữ liệu Fialda: Click tại đây ▶ (Để được tặng 6 tháng + 🔻5%, hãy liên hệ 090 6940 024)
👉 32 Video bài giảng Chứng khoán cho người mới bắt đầu: Click tại đây ▶
👉 HƯỚNG DẪN MỞ TÀI KHOẢN CHỨNG KHOÁN VPBanks Miễn phí (eKYC): Click tại đây ▶