Định Giá Cổ Phiếu Bằng Phương Pháp Thu Nhập Thặng Dư RIM
Trong định giá chứng khoán, bên cạnh phương pháp chiết khấu dòng tiền DCF hay các chỉ số định giá như: P/E, P/B, thì mô hình RIM (Residual Income Model) – hay phương pháp thu nhập thặng dư – là một công cụ định giá vô cùng mạnh mẽ trong phân tích tài chính. RIM giải quyết triệt để nhược điểm của mô hình DCF khi áp dụng cho các ngành Ngân hàng, Bất động sản, Bảo hiểm, Chứng khoán – nơi mà dòng tiền hoạt động kinh doanh rất khó dự báo hoặc liên tục âm do bản chất mở rộng tài sản.
Trong bài viết này, The Wolfer Academy sẽ hướng dẫn nhà đầu tư tìm hiểu bản chất mô hình RIM và cách ứng dụng phương pháp thu nhập thặng dư vào định giá cổ phiếu thực chiến.
Phương pháp thu nhập thặng dư RIM là gì?
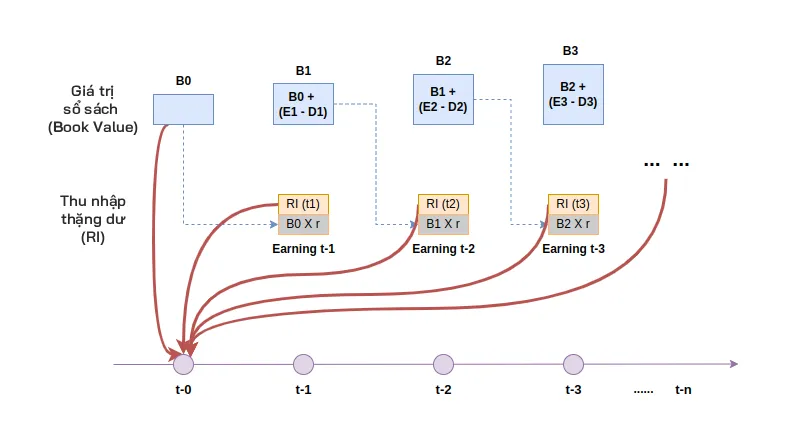
Mô hình RIM (Residual Income Model) là phương pháp xác định giá trị nội tại của doanh nghiệp bằng tổng Giá trị sổ sách hiện tại (Book Value) và Giá trị hiện tại của các khoản Thu nhập thặng dư (Residual Income) tạo ra trong tương lai.
Thu nhập thặng dư (Residual Income – RI) là gì?
Thu nhập thặng dư là phần lợi nhuận còn lại sau khi đã trừ đi chi phí cơ hội của vốn chủ sở hữu. Nói cách khác, một doanh nghiệp chỉ thực sự tạo ra giá trị gia tăng cho cổ đông khi lợi nhuận tạo ra lớn hơn mức chi phí vốn mà cổ đông kỳ vọng.
$$\text{Thu nhập thặng dư (RI)} = \text{Lợi nhuận sau thuế} – (\text{Vốn chủ sở hữu} \times \text{Chi phí vốn chủ sở hữu } R_e)$$
Ý nghĩa:
- Nếu $RI > 0$: Doanh nghiệp tạo ra lợi nhuận cao hơn chi phí vốn kỳ vọng $\rightarrow$ Cổ phiếu xứng đáng giao dịch với giá cao hơn giá trị sổ sách ($P/B > 1$).
- Nếu $RI < 0$: Doanh nghiệp làm phá hủy giá trị của cổ đông $\rightarrow$ Cổ phiếu bị định giá thấp hơn giá trị sổ sách ($P/B < 1$).
Công thức định giá cổ phiếu bằng mô hình RIM
Giá trị thực của một cổ phiếu theo mô hình RIM được xác định theo công thức:
$$V_0 = B_0 + \sum_{t=1}^{n} \frac{RI_t}{(1 + R_e)^t} + \frac{RI_n \times (1 + g)}{(R_e – g) \times (1 + R_e)^n}$$
Trong đó:
- $V_0$: Giá trị nội tại ước tính của cổ phiếu tại thời điểm hiện tại.
- $B_0$: Giá trị sổ sách trên mỗi cổ phiếu tại thời điểm hiện tại (BVPS).
- $RI_t$: Thu nhập thặng dư dự phóng tại năm thứ $t$.
- $R_e$: Chi phí vốn chủ sở hữu (thường tính theo mô hình CAPM hoặc từ 11% – 14% tại Việt Nam).
- $g$: Tốc độ tăng trưởng thu nhập thặng dư vĩnh cửu.
Quy trình 4 bước thực hành định giá RIM
Để định giá một cổ phiếu (ví dụ: Ngân hàng MBB hay TCB) bằng RIM, nhà đầu tư thực hiện 4 bước sau:
Bước 1: Xác định Giá trị sổ sách ban đầu ($B_0$)
Lấy chỉ số BVPS (Book Value Per Share) tại thời điểm gần nhất trên Báo cáo tài chính hoặc Bảng cân đối kế toán của doanh nghiệp.
Bước 2: Dự phóng Lợi nhuận và Vốn chủ sở hữu cho 3 – 5 năm tới
Dựa vào kế hoạch tăng trưởng ROE và tỷ lệ giữ lại lợi nhuận ($b$) của doanh nghiệp:
- Lợi nhuận sau thuế năm $t$ = $B_{t-1} \times ROE_t$
- Vốn chủ sở hữu năm $t$ ($B_t$) = $B_{t-1} + \text{Lợi nhuận giữ lại năm } t$
Bước 3: Tính Thu nhập thặng dư ($RI$) qua các năm
Tại mỗi năm dự phóng, tính:
$$RI_t = B_{t-1} \times (ROE_t – R_e)$$
Nói cách khác: Chênh lệch giữa tỷ suất lợi nhuận trên vốn ($ROE$) và chi phí vốn ($R_e$) chính là động lực tạo ra thu nhập thặng dư.
Bước 4: Chiết khấu dòng tiền RI và cộng với Giá trị sổ sách ban đầu ($B_0$)
Chiết khấu toàn bộ dòng $RI$ và giá trị cuối kỳ (vĩnh cửu) về giá trị hiện tại, sau đó cộng thêm $B_0$ để ra giá trị hợp lý của cổ phiếu.
Tại sao RIM là “vũ khí tối thượng” định giá nhóm Ngân hàng?
Khi áp dụng phương pháp dòng tiền DCF cho nhóm Ngân hàng hay Tài chính, Chứng khoán, Bảo hiểm… nhà đầu tư sẽ gặp bế tắc vì:
- Không thể xác định được Dòng tiền tự do (FCFF/FCFE): Tiền đối với ngân hàng là “hàng hóa”, tiền gửi và cho vay liên tục biến động làm dòng tiền hoạt động kinh doanh nhảy vọt hoặc âm nặng.
Mô hình RIM khắc phục hoàn toàn nhược điểm này nhờ:
- Dựa trên Vốn chủ sở hữu ($B_0$): Vốn chủ sở hữu của ngân hàng là con số rất rõ ràng, minh bạch trên bảng cân đối kế toán.
- Tập trung vào chỉ số ROE: Động lực chính tạo ra thu nhập thặng dư chính là sự chênh lệch $(ROE – R_e)$. Ngân hàng nào duy trì $ROE$ vượt trội so với chi phí vốn $R_e$ sẽ gia tăng giá trị nội tại rất nhanh.
Ưu và Nhược điểm của định giá RIM
Ưu điểm:
- Tính an toàn cao: Giá trị sổ sách ($B_0$) thường chiếm từ 60% – 80% tổng giá trị định giá, giúp giảm thiểu rủi ro sai số từ việc dự phóng tương lai.
- Đặc trị nhóm ngành khó: Là phương pháp định giá chuẩn mực nhất cho Ngân hàng, Bảo hiểm, Chứng khoán và Bất động sản.
Nhược điểm:
- Phụ thuộc vào chất lượng kế toán: Giá trị sổ sách ($B_0$) có thể bị méo mó nếu doanh nghiệp giấu nợ xấu, không trích lập dự phòng đầy đủ hoặc tài sản bị “thổi phồng”.
Tổng kết
Phương pháp thu nhập thặng dư RIM là mắt xích hoàn hảo giúp bạn lấp đầy khoảng trống định giá mà các phương pháp truyền thống bỏ lại. Khi làm chủ được RIM, bạn sẽ tự tin định giá và tìm kiếm vùng mua an toàn cho nhóm cổ phiếu “vua” Ngân hàng cũng như các doanh nghiệp thâm dụng vốn trên thị trường.
Để tra cứu chỉ số BVPS, biến động ROE 5 năm gần nhất và áp dụng các mô hình định giá cổ phiếu chuyên sâu hoàn toàn miễn phí, hãy đăng ký tài khoản tại VPBankS:
- Đường link đăng ký ưu đãi: Đăng ký Mở Tài Khoản VPBankS
Bài viết tiếp theo: [Chỉ Số PEG Là Gì? Hướng Dẫn Định Giá Cổ Phiếu Tăng Trưởng Bằng PEG Chi Tiết] – Cùng The Wolfer Academy học cách săn tìm các cổ phiếu tăng trưởng đang bị định giá rẻ!
👉Hướng dẫn cài đặt Amibroker Miễn phí Vĩnh viễn: Click tại đây ▶
👉Hướng dẫn cài đặt dữ liệu chuyên nghiệp cho Amibroker (Free full tính năng 30 ngày): Click tại đây ▶
👉 Mã giảm giá dữ liệu Fialda: Click tại đây ▶ (Để được tặng 6 tháng + 🔻5%, hãy liên hệ 090 6940 024)
👉 32 Video bài giảng Chứng khoán cho người mới bắt đầu:
👉 HƯỚNG DẪN MỞ TÀI KHOẢN CHỨNG KHOÁN VPBanks Miễn phí (eKYC): Click tại đây ▶