Hệ Số Beta Là Gì? Ý Nghĩa Và Cách Ứng Dụng Trong Đầu Tư Chứng Khoán
Cùng một ngày, VN-Index giảm 1%, có cổ phiếu chỉ giảm 0,5% nhưng cũng có cổ phiếu giảm 2–3%. Vì sao mức độ phản ứng của mỗi cổ phiếu với thị trường lại khác nhau? Hệ số Beta (β) là công cụ giúp nhà đầu tư đo lường mối quan hệ này.
Beta đặc biệt hữu ích khi muốn biết một cổ phiếu có xu hướng biến động mạnh hay yếu so với thị trường, hỗ trợ xây dựng danh mục và quản trị rủi ro. Tuy nhiên, đây cũng là chỉ số dễ bị hiểu sai nếu đơn giản hóa thành “Beta cao là rủi ro, Beta thấp là an toàn”.
Bản Chất Của Hệ Số Beta
Hệ số Beta là gì?
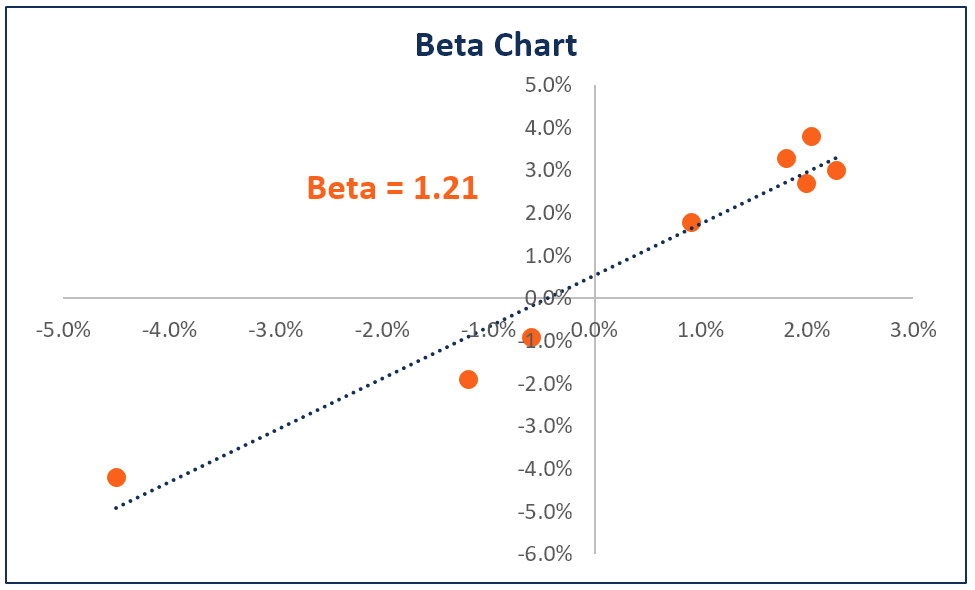
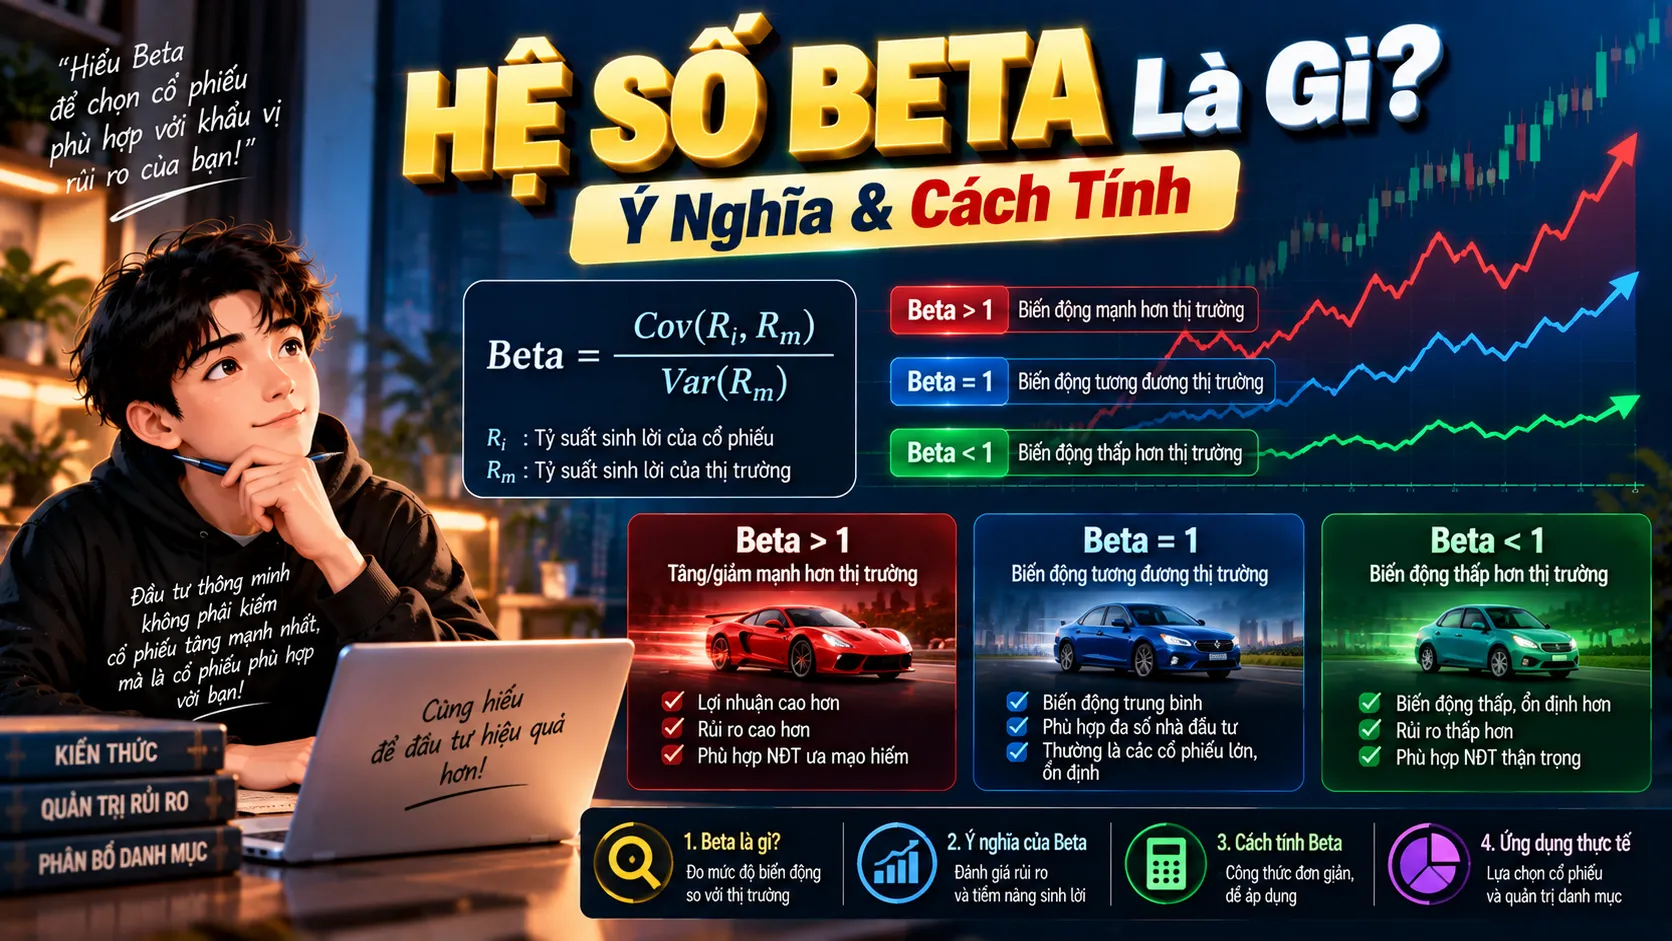
Beta ($\beta$) là hệ số đo mức độ nhạy cảm của lợi suất một cổ phiếu (hoặc danh mục) đối với biến động lợi suất của thị trường tham chiếu. Nói đơn giản, Beta giúp trả lời câu hỏi: “Khi thị trường biến động, cổ phiếu này trong lịch sử thường biến động mạnh hay yếu hơn thị trường?”
Quy ước chung
- Thị trường tham chiếu được quy ước có $\beta = 1$.
- $\beta > 1$: Cổ phiếu có xu hướng biến động mạnh hơn thị trường.
- $0 < \beta < 1$: Cổ phiếu biến động cùng chiều nhưng mức độ thấp hơn thị trường.
Ví dụ: Cổ phiếu ABC có $\beta = 1,5$. Về mặt thống kê trung bình trong lịch sử, khi lợi suất thị trường thay đổi 1%, lợi suất ABC có xu hướng thay đổi khoảng 1,5% theo cùng chiều. Đây là mối quan hệ lịch sử, không phải công thức dự báo chính xác cho từng phiên giao dịch.
Công Thức Tính Hệ Số Beta
$$\beta = \frac{\text{Cov}(R_i, R_m)}{\text{Var}(R_m)}$$
Trong đó:
- $R_i$: Lợi suất của cổ phiếu
- $R_m$: Lợi suất của thị trường
- $\text{Cov}(R_i, R_m)$: Hiệp phương sai giữa lợi suất cổ phiếu và lợi suất thị trường
- $\text{Var}(R_m)$: Phương sai lợi suất thị trường
Nghe có vẻ phức tạp với nhà đầu tư mới, nhưng ý tưởng phía sau khá đơn giản: Beta xem xét cổ phiếu thường biến động như thế nào khi thị trường biến động.
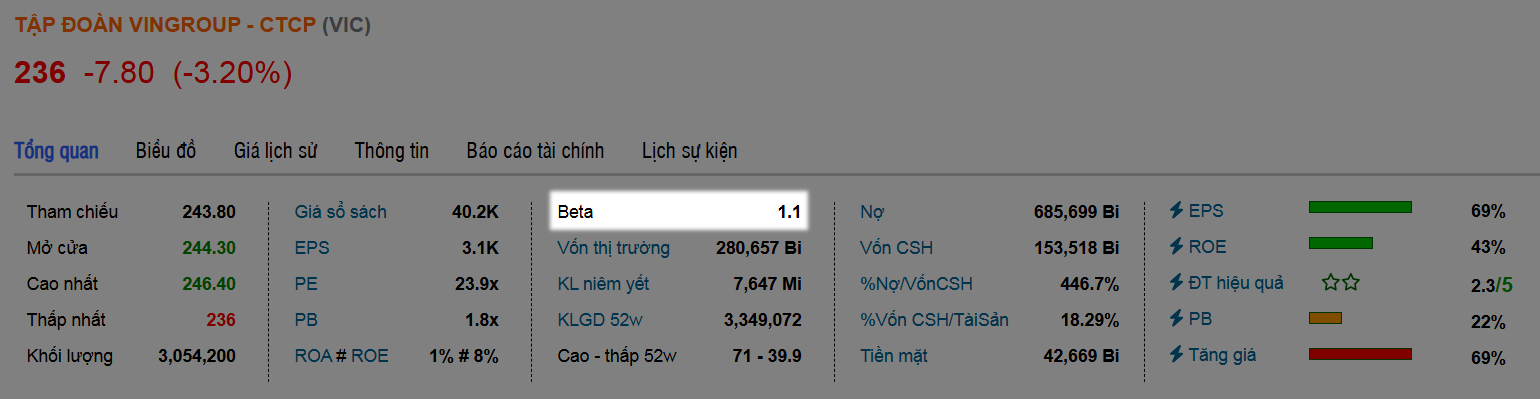
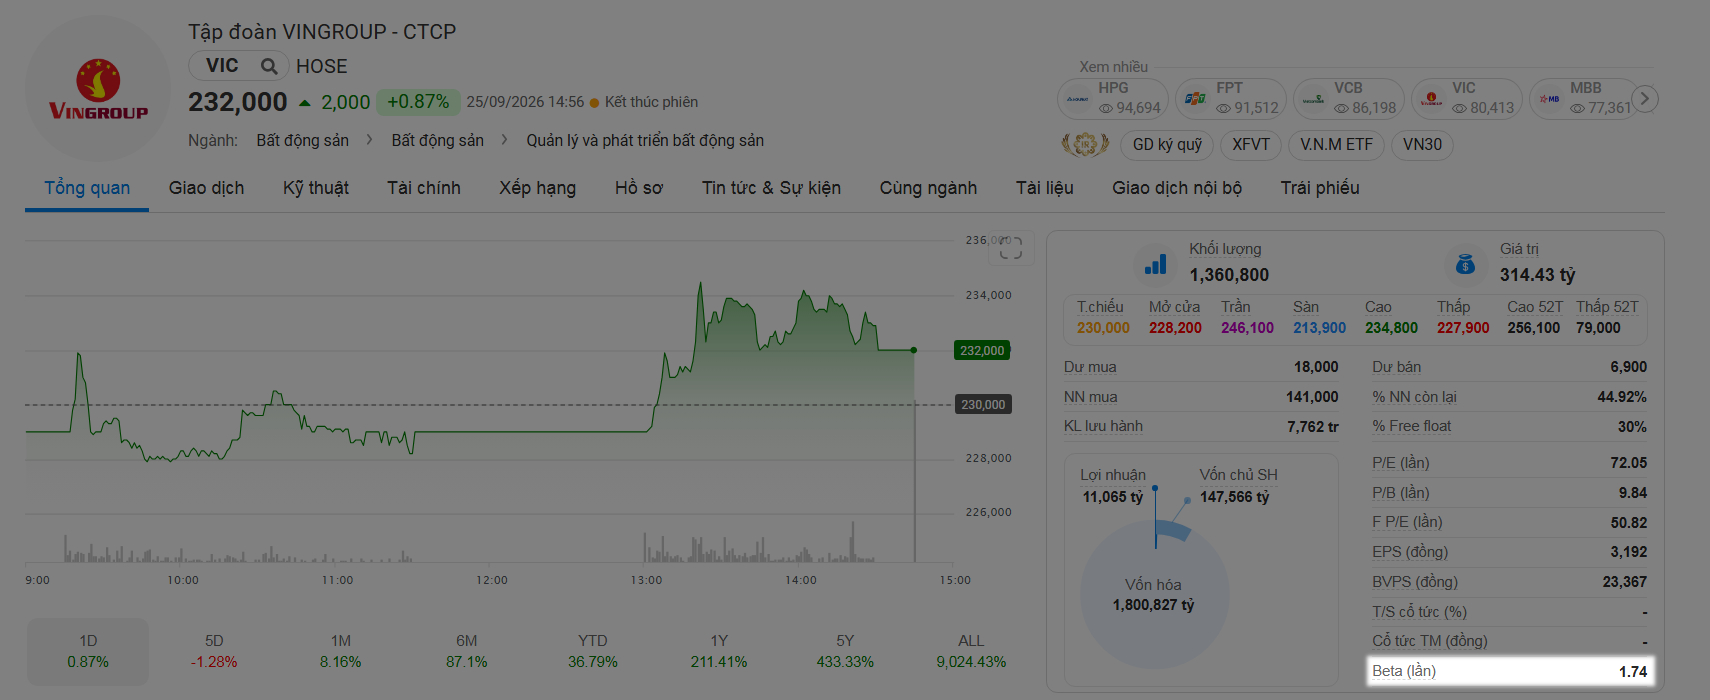
Trong thực tế, nhà đầu tư không nhất thiết phải tự tính Beta bằng tay. Nhiều nền tảng dữ liệu tài chính đã cung cấp sẵn chỉ số này. Tuy nhiên, cần đặc biệt lưu ý rằng Beta trên hai website khác nhau có thể không giống nhau vì họ có thể sử dụng khoảng thời gian, tần suất dữ liệu và chỉ số tham chiếu khác nhau.
Ý Nghĩa Các Mức Hệ Số Beta
Phân Biệt Beta Với Các Chỉ Số Và Khái Niệm Liên Quan
1. Beta vs. ATR (Average True Range)
- ATR: Đo mức độ biến động tuyệt đối về giá của chính cổ phiếu đó (Nó trả lời câu hỏi: “Cổ phiếu đang dao động mạnh đến đâu?”).
- Beta: Đo mức độ nhạy cảm của lợi suất cổ phiếu so với thị trường (Nó trả lời câu hỏi: “Cổ phiếu nhạy với VN-Index đến mức nào?”).
Hai khái niệm này liên quan đến rủi ro nhưng không giống nhau.
2. Beta vs. Vốn Hóa Thị Trường (Market Cap)
- Market Cap: Đo quy mô giá trị vốn cổ phần của doanh nghiệp.
- Beta: Đo độ nhạy với thị trường. Cổ phiếu Large Cap vẫn có thể có Beta cao hoặc thấp tùy thuộc vào đặc tính ngành và giao dịch.
3. Beta vs. Thanh Khoản
Thanh khoản đo lường độ dễ dàng trong giao dịch (mua/bán). Cổ phiếu thanh khoản thấp vẫn có thể có Beta, nhưng dữ liệu giá kém liên tục có thể khiến phép tính Beta kém tin cậy hơn.
Ứng Dụng Của Beta Trong Định Giá Và Xây Dựng Danh Mục
1. Ứng dụng trong mô hình định giá CAPM (Capital Asset Pricing Model)
Beta phản ánh rủi ro hệ thống (Systematic Risk) – phần rủi ro gắn liền với vĩ mô và thị trường chung mà không thể triệt tiêu bằng cách đa dạng hóa.
Trong mô hình CAPM, Beta dùng để tính chi phí vốn chủ sở hữu ($\text{Cost of Equity}$):
$$E(R_i) = R_f + \beta_i \times [R_m – R_f]$$
Ví dụ: Lãi suất phi rủi ro $R_f = 4\%$, Phần bù rủi ro thị trường $R_m – R_f = 8\%$, Cổ phiếu có $\beta = 1,2$.
$$\text{Cost of Equity} = 4\% + 1,2 \times 8\% = 13,6\%$$
2. Beta và Đòn bẩy tài chính trong Định giá doanh nghiệp
Đòn bẩy tài chính có thể ảnh hưởng đến mức độ rủi ro của vốn chủ sở hữu. Khi doanh nghiệp sử dụng nhiều nợ, biến động trong kết quả kinh doanh có thể tạo ra biến động lớn hơn đối với lợi ích của cổ đông.
Trong định giá doanh nghiệp, nhà phân tích đôi khi sử dụng hai khái niệm:
- Levered Beta (Beta có đòn bẩy): Phản ánh rủi ro bao gồm cả cấu trúc nợ vay của doanh nghiệp.
- Unlevered Beta (Beta không đòn bẩy): Loại bỏ tác động của cấu trúc nợ để phản ánh rủi ro hoạt động của doanh nghiệp. Sau đó nhà phân tích có thể điều chỉnh Beta theo cấu trúc vốn mục tiêu.
Đây là ứng dụng đặc biệt quan trọng khi tính Cost of Equity (chi phí vốn chủ) trong mô hình định giá DCF.
3. Tính Beta cho toàn bộ danh mục đầu tư
Trong cách tính đơn giản, Beta danh mục ($\beta_p$) là trung bình có trọng số của Beta các tài sản:
$$\beta_p = \sum_{i=1}^{n} w_i \times \beta_i$$
Trong đó:
- w: tỷ trọng của từng cổ phiếu
- β: Beta của từng cổ phiếu.
Ví dụ: Danh mục gồm 60%(w) cổ phiếu A ($\beta = 1,5$) và 40%(w) cổ phiếu B ($\beta = 0,5$).
$$\beta_p = (0,6 \times 1,5) + (0,4 \times 0,5) = 1,1$$
Điều này giúp nhà đầu tư có một thước đo đơn giản về mức độ nhạy của toàn danh mục đối với thị trường.
5 Sai Lầm Phổ Biến Khi Sử Dụng Beta
- Cho rằng $\beta = 2$ thì chắc chắn cổ phiếu tăng gấp đôi thị trường: Sai. Beta là mối quan hệ thống kê lịch sử, không phải hệ số nhân giá cố định cho từng phiên.
- Cho rằng Beta thấp = Cổ phiếu an toàn tuyệt đối: Sai. Beta thấp chỉ phản ánh ít nhạy với thị trường, cổ phiếu vẫn chịu rủi ro riêng từ doanh nghiệp (nợ xấu, quản trị kém, thua lỗ).
- Cho rằng Beta cao = Cổ phiếu đầu cơ: Sai. Doanh nghiệp đầu ngành, minh bạch nhưng có tính chu kỳ cao vẫn có thể sở hữu $\beta > 1$.
- So sánh Beta từ nhiều nguồn dữ liệu khác nhau: Sai. Beta phụ thuộc vào tần suất dữ liệu (ngày/tuần), khung thời gian (1 năm/3 năm) và chỉ số tham chiếu. Cần dùng chung một nguồn dữ liệu khi so sánh.
- Coi Beta là hằng số vĩnh viễn: Sai. Beta thay đổi theo thời gian khi cấu trúc vốn, ngành nghề, đòn bẩy tài chính hoặc thanh khoản của doanh nghiệp thay đổi.
Quy Trình Đọc Và Sử Dụng Beta Đúng Cách Cho Nhà Đầu Tư
Thay vì xem Beta là tín hiệu mua/bán độc lập, nhà đầu tư nên đặt Beta vào quy trình phân tích tổng thể:
- Đánh giá Doanh nghiệp & Định giá: Phân tích tài chính, $P/E$, $P/B$, $ROE$, $ROA$,dòng tiền…
- Đánh giá Thị trường & Xu hướng cổ phiếu: Phân tích cấu trúc xu hướng (Uptrend/Downtrend), hỗ trợ/kháng cự.
- Đánh giá Thanh khoản & ATR: Xem xét khối lượng giao dịch và mức độ biến động giá để đặt Stop Loss.
- Kiểm tra Beta: Xác định độ nhạy của cổ phiếu/danh mục so với thị trường để điều chỉnh tỷ trọng vị thế phù hợp.
Ví dụ hoàn chỉnh: Đọc Beta đúng cách
Giả sử cổ phiếu XYZ có các thông tin sau: Market Cap = 80.000 tỷ đồng, $\beta = 1,4$, $\text{ATR}\% = 3\%$, Thanh khoản: cao, xu hướng Uptrend.
Từ các thông tin trên, chúng ta đưa ra nhận định như sau:
- Market Cap: Quy mô doanh nghiệp lớn (Large Cap).
- $\beta = 1,4$: Mức độ nhạy với VN-Index cao hơn trung bình thị trường.
- $\text{ATR}\% = 3\%$: Biến động biên độ giá ngắn hạn khoảng 3%/phiên (dùng cho quản trị vốn và Stop Loss).
- Uptrend: cho biết cấu trúc giá đang theo xu hướng tăng theo tiêu chí mà nhà đầu tư sử dụng.
Bốn dữ liệu này trả lời bốn câu hỏi khác nhau. Chúng ta không nên lấy một trong số đó thay thế cho ba dữ liệu còn lại.
Đây chính là tư duy quan trọng khi học Phân tích Kỹ thuật và Phân tích Cơ bản: mỗi chỉ số có một nhiệm vụ riêng.
Tổng Kết
Beta ($\beta$) là thước đo độ nhạy cảm của cổ phiếu với biến động thị trường dựa trên dữ liệu lịch sử. Beta không cho biết cổ phiếu sẽ tăng hay giảm, không phản ánh chất lượng doanh nghiệp và không thay thế cho các công cụ quản trị rủi ro như Stop Loss.
- $\beta > 1$: Nhạy hơn thị trường.
- $\beta \approx 1$: Nhạy tương đương thị trường.
- $0 < \beta < 1$: Ít nhạy hơn thị trường.
Ghi nhớ: Beta không quyết định việc MUA hay BÁN. Beta giúp bạn hiểu rõ mức độ nhạy cảm với thị trường của danh mục để chủ động quản trị rủi ro.
👉Hướng dẫn cài đặt Amibroker Miễn phí Vĩnh viễn: Click tại đây ▶
👉Hướng dẫn cài đặt dữ liệu chuyên nghiệp cho Amibroker (Free full tính năng 30 ngày): Click tại đây ▶
👉 Mã giảm giá dữ liệu Fialda: Click tại đây ▶ (Để được tặng 6 tháng + 🔻5%, hãy liên hệ 090 6940 024)
👉 32 Video bài giảng Chứng khoán cho người mới bắt đầu:
👉 HƯỚNG DẪN MỞ TÀI KHOẢN CHỨNG KHOÁN VPBanks Miễn phí (eKYC): Click tại đây ▶